
La gestion d’un meublé dans un cadre professionnel ne consiste pas seulement à encaisser des loyers. Tu dois qualifier l’activité, suivre les recettes de l’ensemble du foyer fiscal lorsque les biens sont détenus en nom propre, puis choisir entre gestion directe et délégation. Une erreur sur le statut ou le mandat peut coûter bien plus qu’une mensualité de gestion.
Commence par séparer le statut fiscal de l’organisation de la gestion
La gestion d’un meublé en entreprise recouvre deux sujets souvent confondus. Le premier concerne ton statut de loueur : LMNP, loueur en meublé non professionnel, ou LMP, loueur en meublé professionnel. Le second porte sur l’organisation quotidienne : gestion en interne, intervention d’un salarié ou délégation à une agence disposant d’un mandat.
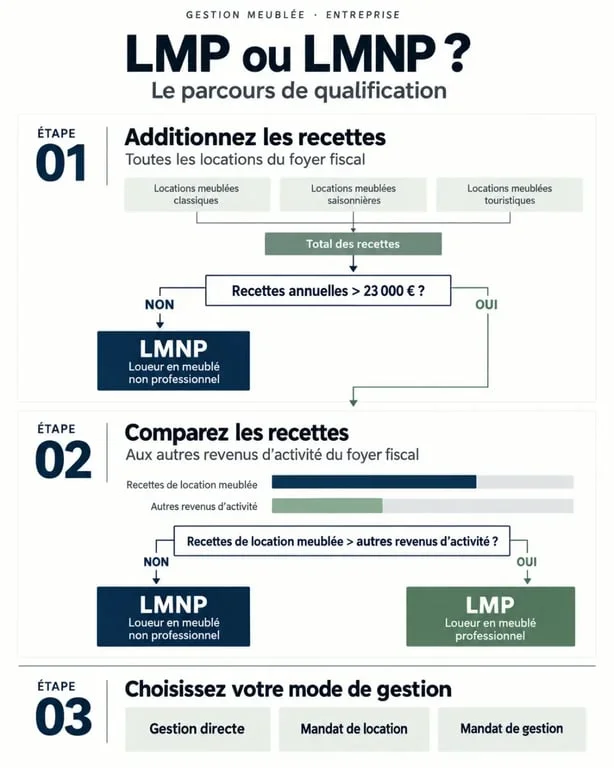
Si le bien est détenu en nom propre, le statut LMP ou LMNP s’apprécie au niveau du foyer fiscal. Si une société détient ou exploite le logement, ne transpose pas automatiquement les règles applicables à un particulier. La forme sociale, l’imposition de la société et le rôle exact de l’entreprise doivent être vérifiés avec un professionnel compétent.
Commence par cartographier les responsabilités : qui possède le bien, qui signe les baux, qui encaisse les loyers et qui supporte les charges. Ce découpage évite une confusion fréquente. Déléguer les visites, les encaissements ou les interventions ne transfère ni ta responsabilité de propriétaire ni tes obligations déclaratives. Le gestionnaire exécute les missions prévues au contrat, mais il ne remplace pas l’analyse fiscale de l’exploitation.
LMP ou LMNP : le test se fait sur l’ensemble du foyer fiscal
Tu relèves du statut de loueur en meublé professionnel lorsque deux conditions sont réunies : les recettes annuelles de location meublée dépassent 23 000 € et elles excèdent les autres revenus d’activité du foyer fiscal. Si une seule de ces conditions manque, tu restes LMNP.
| Point à contrôler | LMP | LMNP |
|---|---|---|
| Recettes annuelles de location meublée | Supérieures à 23 000 € | 23 000 € ou moins, ou condition de prépondérance non remplie |
| Comparaison avec les autres revenus d’activité | Les recettes meublées les dépassent | Les autres revenus restent supérieurs ou égaux |
| Périmètre d’analyse | Ensemble des locations meublées du foyer fiscal | Ensemble des locations meublées du foyer fiscal |
| Conséquence pratique | Activité qualifiée de professionnelle | Activité qualifiée de non professionnelle |
Les recettes à retenir correspondent aux recettes de location meublée, toutes taxes comprises et charges comprises. Le seuil ne se vérifie donc pas appartement par appartement. Si ton foyer exploite trois studios, additionne les recettes des trois logements, puis compare le total aux salaires et aux autres revenus d’activité concernés.
En cas de création d’activité en cours d’année, le plafond est ajusté. Cette situation mérite un suivi distinct, surtout si la mise en location intervient quelques mois avant la clôture de l’exercice. Ne te limite pas au montant encaissé sur un seul logement.
Pour fiabiliser ton calcul, conserve un tableau mensuel des encaissements, des périodes vacantes et des recettes par logement. Tu verras ainsi ce qui fait évoluer le chiffre d’affaires : hausse du loyer, réduction de la vacance ou modification de la durée des séjours. Ce suivi facilite aussi les échanges avec ton expert-comptable ou l’administration.
Les critères et cas particuliers, notamment pour les non-résidents, sont détaillés sur Service-Public. Une location saisonnière exercée de manière habituelle demande également une vigilance spécifique sur le plan social.
Ce qu’un gestionnaire prend réellement en charge
Un mandat de gestion correctement rédigé peut couvrir tout le cycle locatif : recherche du locataire, rédaction et signature du bail, état des lieux, encaissement des loyers et charges, relances en cas d’impayé, régularisations, coordination des travaux, maintenance et relocation.
Le professionnel peut également suivre plusieurs points de conformité : décence du logement, DPE, inventaire du mobilier et conditions de revalorisation du loyer selon l’IRL. Ces missions doivent apparaître dans le contrat. Une prestation annoncée oralement ne suffit pas pour déterminer qui agit, dans quel délai et avec quel plafond de dépenses.
Mandat de location ou mandat de gestion : une différence opérationnelle
Le mandat de location est ponctuel. Le professionnel recherche un locataire et met le bail en place, puis la gestion courante revient au propriétaire. Le mandat de gestion est continu : le mandataire agit dans la limite des pouvoirs que tu lui donnes.
Pour un propriétaire éloigné ou un portefeuille de plusieurs lots, cette différence change concrètement la charge de travail. Les loyers, incidents, travaux et relocations sont suivis tout au long de l’année dans le cadre du mandat de gestion.
- Gestion directe : adaptée si tu es disponible, proche du bien et à l’aise avec le suivi administratif.
- Mandat de location : pertinent si ton besoin principal concerne la recherche du locataire et la mise en place du bail.
- Mandat de gestion : cohérent si les loyers, incidents, travaux et relocations doivent être pilotés toute l’année.
Avant de signer, verrouille le mandat et les garanties du professionnel
Un mandat de gestion doit préciser les parties, le logement concerné, la durée, les conditions de renouvellement ou de résiliation, les honoraires et le détail des missions. Une durée d’un an est courante, mais la clause de reconduction mérite une lecture attentive.
Vérifie aussi les plafonds d’engagement pour les travaux. Sans seuil clair, une intervention urgente peut provoquer un désaccord sur la facture. Le mandat doit également indiquer les modalités de reversement des loyers, la fréquence des comptes rendus et les frais annexes facturés au propriétaire.
Le mandataire qui gère des biens pour autrui doit disposer d’une carte professionnelle G, délivrée par la CCI, ainsi que des garanties prévues pour son activité, notamment une garantie financière et une responsabilité civile professionnelle. Demande les références précises avant la signature, pas après le premier impayé.
- Liste les tâches que tu veux déléguer et celles que tu gardes.
- Contrôle les honoraires, les frais annexes et le traitement des travaux.
- Fixe les délais de reversement des loyers et la fréquence des comptes rendus.
- Prévois la procédure en cas d’impayé, de sinistre ou de vacance prolongée.
- Vérifie la carte G, la garantie financière et l’assurance responsabilité civile professionnelle.
Choisis ton organisation selon ton volume et ton exposition sociale
Si tu gères un seul meublé, avec des recettes éloignées de 23 000 € et du temps disponible, une gestion directe structurée peut rester la solution la plus lisible. Si les recettes de tes locations cumulées approchent ou dépassent ce seuil, vérifie d’abord leur prépondérance par rapport aux autres revenus du foyer avant toute décision fiscale.
Si tu pilotes plusieurs biens ou si tu habites loin, délègue le quotidien, mais conserve un tableau de bord avec les loyers encaissés, les impayés, la vacance, les travaux ouverts et le délai de relocation. Le mandataire gère les actions. Toi, tu pilotes le risque, la conformité et la rentabilité.
Enfin, les loueurs en meublé concernés par le changement annoncé au 1er janvier 2026 doivent anticiper leur affiliation sociale. Le basculement vers le régime réel des travailleurs indépendants implique une régularisation auprès de l’Urssaf avant la fin de l’année 2025. En cas de doute, utilise la messagerie de ton espace Urssaf et appuie-toi sur la documentation officielle plutôt que sur une estimation approximative.