
Une location de trois nuits, un studio loué pour un stage ou un logement prêté à un proche : la durée du séjour ne supprime pas le risque. En cas de dégât des eaux ou d’incendie, la vraie question n’est pas « suis-je assuré ? », mais quelle garantie couvre ce logement, cette période et ma responsabilité. Une assurance habitation courte durée peut prendre plusieurs formes. Le bon choix dépend d’abord du bail et de ton contrat existant.
Ce que couvre réellement une assurance habitation courte durée
L’expression « assurance habitation temporaire » n’a pas de définition juridique autonome. Elle désigne généralement un contrat multirisque habitation souscrit pour une période limitée, ou une extension de ton assurance habituelle pour un séjour hors de ta résidence principale. Elle peut convenir à quelques jours comme à plusieurs mois, selon les conditions de l’assureur.
Le socle utile couvre les risques locatifs : incendie, explosion et dégât des eaux causés au logement loué. Une formule plus complète peut aussi inclure le bris de glace, le vol de tes effets personnels et la responsabilité civile envers les voisins, le propriétaire ou tout tiers victime d’un dommage.
La responsabilité civile ne remplace pas les risques locatifs
Ces deux garanties sont souvent confondues. La responsabilité civile indemnise les dommages que tu causes à autrui, par exemple une fuite qui détériore le plafond du voisin. Les risques locatifs couvrent, eux, ta responsabilité envers le propriétaire. Demande les deux niveaux de couverture sur l’attestation, surtout si le bail les exige.
Les détails du contrat comptent autant que les garanties annoncées. La date de début, le type d’occupation, le plafond applicable aux biens, la franchise et l’exclusion des locations saisonnières peuvent modifier l’indemnisation. Une garantie évoquée au téléphone ne remplace pas une clause applicable à ton séjour.
Quand l’assurance est obligatoire, recommandée ou inutile
Pour un bail d’habitation soumis à la loi du 6 juillet 1989, le locataire doit être assuré contre les risques locatifs dès la prise d’effet du bail. L’article 7 de cette loi permet au bailleur de demander une attestation chaque année. Tu peux consulter le texte sur Légifrance. La courte durée du séjour ne neutralise donc pas automatiquement cette obligation.
À l’inverse, une location saisonnière ou de vacances n’impose pas systématiquement au vacancier de souscrire une assurance. Le contrat de location peut toutefois l’exiger. Le propriétaire peut aussi avoir choisi une assurance pour le compte des occupants, avec ou sans recours contre eux. Ne déduis rien de l’annonce : lis les conditions de réservation et le contrat signé.
| Situation | Point à vérifier | Solution fréquente |
|---|---|---|
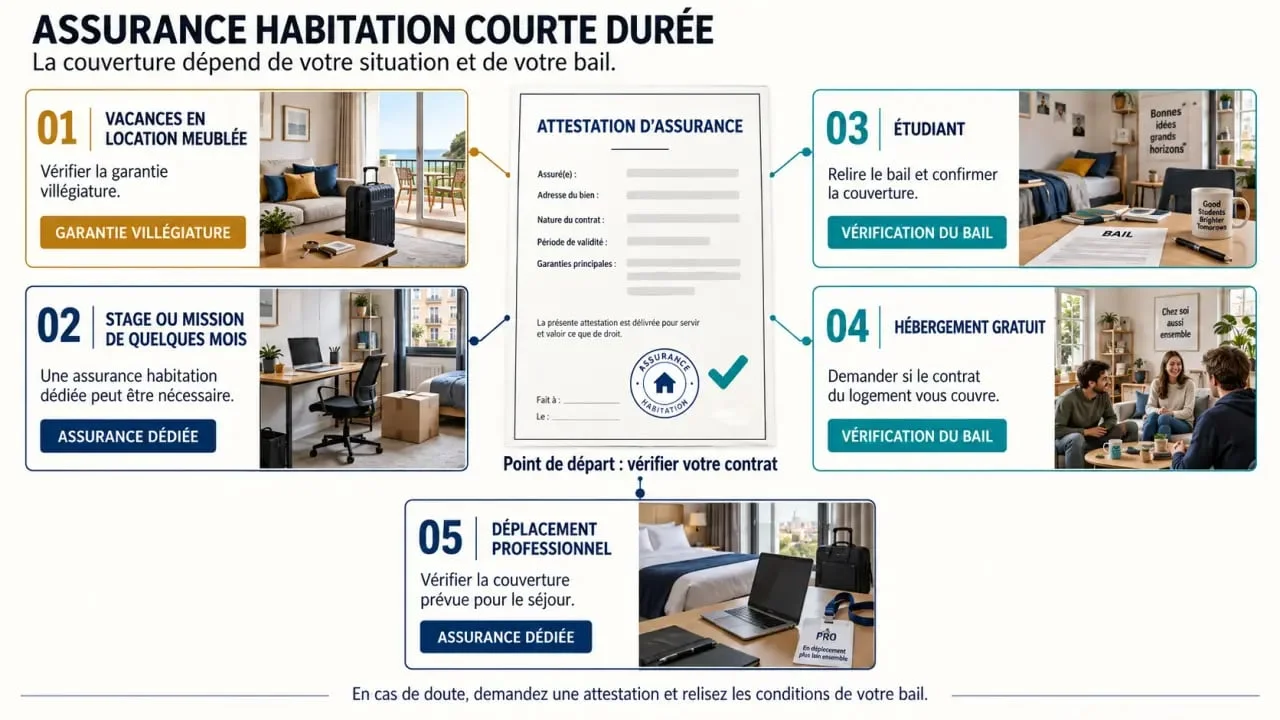
| Vacances en location meublée | Clause d’assurance dans le contrat | Garantie villégiature ou contrat temporaire |
| Stage, CDD ou mission de quelques mois | Statut du bail et attestation demandée | Multirisque habitation adaptée au logement |
| Étudiant hors domicile familial | Durée réelle d’occupation et colocation | Contrat étudiant ou extension nominative |
| Hébergement gratuit | Responsabilité de l’occupant et assurance de l’hébergeant | Déclaration à l’assureur si nécessaire |
La garantie villégiature : l’option à contrôler avant de souscrire
Avant de chercher un nouveau contrat, ouvre les conditions particulières de ton assurance habitation principale. La garantie villégiature, parfois appelée responsabilité séjour, étend certains dommages à un logement occupé temporairement en France ou à l’étranger. Elle évite souvent une double souscription pour des vacances, mais son existence et son périmètre varient selon le contrat.
Les cinq questions à poser à ton assureur
- Le logement loué est-il couvert pendant la durée exacte du séjour ?
- Les dommages au propriétaire relèvent-ils bien des risques locatifs ?
- La responsabilité civile couvre-t-elle les voisins et les tiers ?
- Quels sont la franchise, les plafonds et les exclusions applicables ?
- Une attestation mentionnant la villégiature peut-elle être délivrée ?
Sois particulièrement attentif aux séjours professionnels, à la colocation et aux locations répétées. Une garantie conçue pour des vacances occasionnelles peut ne pas convenir. Si tu transportes du matériel professionnel ou si le logement devient ton adresse de fait pendant plusieurs mois, un contrat spécifique sera plus cohérent qu’une extension minimale.
Souscrire sans découvrir une exclusion après le sinistre
La démarche devient simple si tu suis le bon ordre. Commence par qualifier l’occupation : location saisonnière, bail étudiant, bail meublé, hébergement gratuit ou déplacement professionnel. Vérifie ensuite ton contrat principal et compare l’étendue des garanties, pas seulement le prix. Une attestation peu chère qui exclut le dommage concerné ne te protège pas au moment du sinistre.
- Relis le bail ou les conditions de location et repère l’exigence d’assurance.
- Demande à ton assureur une confirmation écrite de la garantie villégiature.
- Si elle est absente ou insuffisante, souscris un contrat couvrant les dates, l’adresse et les occupants.
- Transmets l’attestation au propriétaire avant la remise des clés.
- Conserve le bail, l’état des lieux et les preuves de valeur de tes biens pendant le séjour.
Décider vite selon ton profil
Si tu pars quelques jours et que ton contrat principal inclut une garantie villégiature avec les risques locatifs, demande l’attestation : elle peut suffire. Si tu signes un bail pour un stage, une année étudiante ou une mission, pars du principe qu’une assurance habitation dédiée sera demandée. Vérifie les garanties avant de signer.
Si tu es hébergé gratuitement, contrôle à la fois ta responsabilité civile et le contrat de l’hébergeant. La situation doit être déclarée à l’assureur lorsque cela est nécessaire, car l’occupant et la personne qui met le logement à disposition n’assument pas forcément les mêmes risques.
Enfin, si tu es propriétaire d’un meublé de courte durée, ne confonds pas la couverture de ton logement avec celle de l’occupant. Ton assurance propriétaire non occupant et le contrat du voyageur répondent à des responsabilités différentes. Avant l’entrée dans les lieux, chacun doit savoir ce qu’il assure et ce qui reste à sa charge.