
Des travaux terminés avant la première nuitée peuvent peser lourd sur ta trésorerie, sans générer le moindre loyer au départ. En LMNP, ils ne sont pourtant pas forcément perdus fiscalement. Au régime réel, leur traitement dépend de leur nature et des preuves montrant que le bien était destiné à la location meublée.
Le régime réel est le point de départ de tes travaux LMNP
Le micro-BIC applique un abattement forfaitaire sur tes recettes. Il ne permet ni de déduire tes dépenses réelles ni d’amortir le logement, le mobilier ou les travaux. Si tu rénoves le bien avant de publier ton annonce, ce régime ne tient donc pas compte du montant de tes factures.
Le régime réel permet de comptabiliser les charges et les amortissements. Il se choisit sur option et devient particulièrement pertinent lorsque les travaux, les intérêts d’emprunt, l’assurance et le mobilier dépassent l’abattement du micro-BIC. Les seuils mentionnés pour le micro-BIC sont de 83 600 € de recettes, ou de 15 000 € pour un meublé de tourisme non classé.
Ne choisis pas ton régime sur le seul montant des loyers attendus. Prépare une projection sur les trois premières années en intégrant les travaux, les mensualités, l’assurance et le mobilier. Pour un bien fraîchement acquis, financé à crédit et rénové avant sa mise en location, le réel est souvent le choix le plus cohérent.
Charge immédiate ou immobilisation : la frontière qui change ton résultat
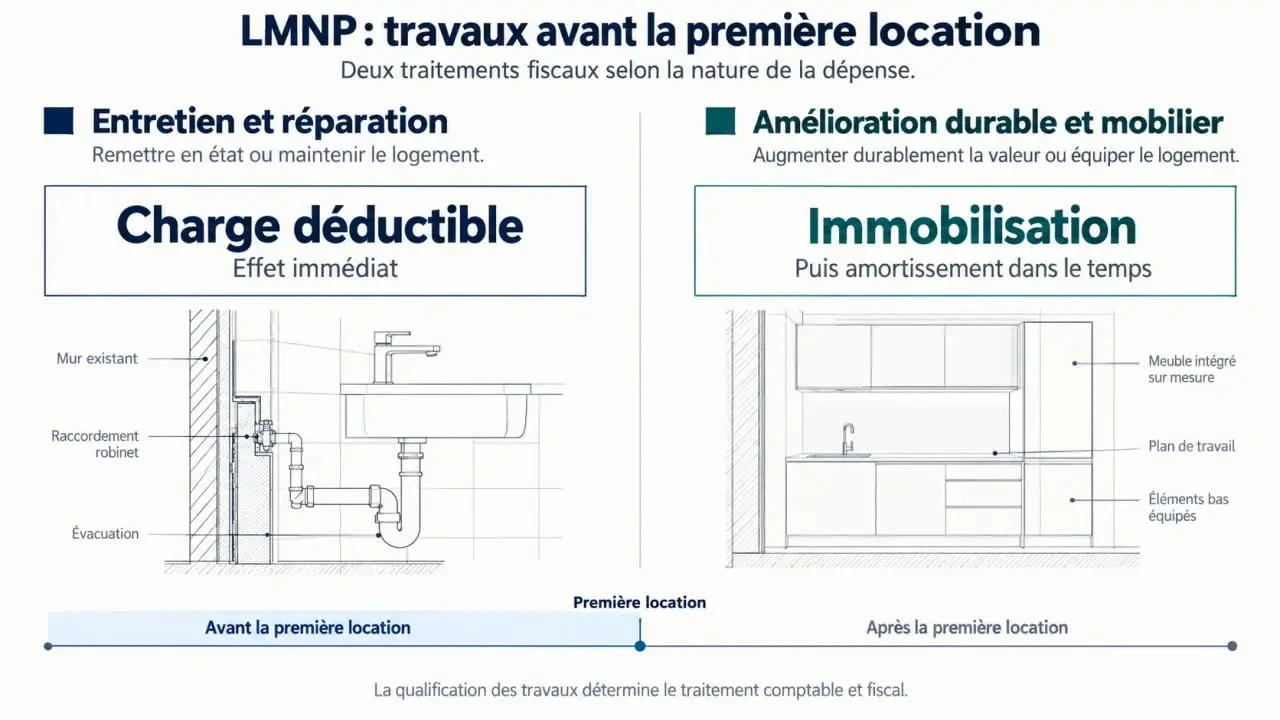
Une dépense d’entretien ou de réparation maintient le bien dans son état d’usage. Elle peut généralement être enregistrée comme charge déductible. Une dépense qui améliore durablement le logement ou crée un élément nouveau relève plutôt de l’immobilisation et sera amortie sur sa durée d’utilisation.
| Nature de la dépense | Traitement habituel au réel | Exemple |
|---|---|---|
| Entretien et réparation | Charge déductible | Reprise de peinture, réparation d’une fuite, remplacement ponctuel d’un équipement défaillant |
| Amélioration durable | Immobilisation amortissable | Création d’une salle d’eau, réfection complète d’une cuisine, isolation importante |
| Mobilier et équipements | Immobilisation amortissable | Literie, électroménager, table, télévision |
Ne raisonne pas par facture, mais par composant
Une rénovation complète n’est pas nécessairement un bloc unique. Une cuisine, une installation électrique ou une menuiserie n’ont pas la même durée d’usage. Il faut donc distinguer les composants pour appliquer un traitement comptable cohérent à chaque poste.
Demande des devis et des factures détaillés, ligne par ligne, plutôt qu’un document portant uniquement la mention « rénovation appartement ». Ce niveau de détail facilite le classement entre réparation, amélioration et mobilier. Il permet aussi de relier chaque dépense à la réalité du logement.
L’amortissement est linéaire : la dépense est répartie sur plusieurs années. Il ne crée pas, en principe, un déficit BIC imputable sur tes autres revenus. L’excédent d’amortissement se reporte sans limite de durée. Les charges et les intérêts qui génèrent un déficit BIC non professionnel peuvent, eux, être reportés pendant 10 ans sur de futurs bénéfices LMNP.
Avant la première location, ton dossier doit prouver une intention claire
Tu peux engager des frais avant d’encaisser tes premiers loyers, mais l’administration attend une activité locative réelle, pas un projet resté théorique. Prépare l’immatriculation de l’activité avant le début des travaux et, au plus tard, le démarrage effectif de l’exploitation. Surtout, rassemble les documents qui relient les dépenses à la future location meublée.
- acte d’achat, devis acceptés et factures nominatives ;
- diagnostics, attestations d’assurance et échanges avec les artisans ;
- photos avant et après les travaux, avec la liste du mobilier destiné au logement ;
- annonce en préparation, mandat de gestion ou échanges avec une conciergerie ;
- preuve de publication sur les plateformes dès que le logement est prêt.
Le délai raisonnable communément retenu se situe entre 6 et 12 mois après la fin des travaux. Un retard documenté par une pénurie d’artisan, une autorisation de copropriété ou la livraison du mobilier se défend mieux qu’un logement resté vide sans démarche commerciale.
En location courte durée, conserve aussi l’historique de mise en ligne et les premières réservations. Ces éléments montrent concrètement que les travaux s’inscrivaient dans une exploitation locative et non dans un simple projet patrimonial.
Mesure l’effet fiscal avant de signer le dernier devis
Imagine 18 000 € de remise en état avant l’ouverture, dont 3 000 € de réparations et 15 000 € de rénovation améliorant durablement le logement. Les 3 000 € peuvent diminuer le résultat BIC de l’exercice. Les 15 000 € sont ventilés entre composants puis amortis : l’économie fiscale arrive par fractions, au rythme de leur utilisation.
Le résultat fiscal de la première année sera donc différent selon la nature des dépenses. Une charge agit immédiatement, tandis qu’une immobilisation produit ses effets sur plusieurs exercices. Ce décalage doit apparaître dans ta projection de trésorerie avant la signature du dernier devis.
Le mécanisme ne change pas le coût réel des travaux. Il change le calendrier de leur prise en compte fiscale. Tu dois donc suivre séparément les dépenses payées, les charges déduites et les amortissements comptabilisés.
La plus-value impose désormais une vision de sortie
Depuis la réforme de 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value imposable lors de la revente dans les cas concernés. Le régime réel reste utile pendant l’exploitation, mais son effet doit être évalué avec ton horizon de détention, ton prix de revente probable et tes besoins de trésorerie.
Ne confonds pas optimisation annuelle et rentabilité globale. Un studio qui préserve son budget de rénovation tout en maintenant son ADR et son RevPAR peut être plus solide qu’un bien fiscalement optimisé, mais rénové au rabais et pénalisé par des avis voyageurs.
Décide et exécute dans le bon ordre
- Compare le régime réel et le micro-BIC en intégrant les travaux, les intérêts, l’assurance et le mobilier.
- Immatricule l’activité et ouvre un dossier numérique dédié avant de disperser les factures.
- Fais détailler chaque devis pour séparer réparation, amélioration et mobilier.
- Conserve les preuves de commercialisation et mets le logement en location dès qu’il est exploitable.
- Fais valider le tableau d’amortissement par un professionnel habitué au LMNP avant de déposer la liasse fiscale.
Si tu démarres avec peu de travaux et des recettes modestes, le micro-BIC reste simple. Si tu finances une rénovation, achètes du mobilier et prévois plusieurs années de location meublée, le réel offre les leviers nécessaires pour traiter les dépenses au plus près de leur nature.
La décision se prend avant le premier acompte. Ton dossier doit déjà relier chaque facture au projet de location, au futur logement meublé et au calendrier réel de mise en exploitation.